
Vores investeringskoncept
Vi stræber efter et højt langsigtet afkast
Uanset hvilken risikoprofil du vælger, så stræber vi altid efter at levere så højt et afkast til dig som muligt.
Robust vækst og højere energipriser sender renterne op i USA og Europa.
Aktier formår at levere positive afkast – stærkt hjulpet af teknologiselskaberne
Formuepleje ser fortsat potentiale for rentefald, når inflationspresset og den pengepolitiske stramning aftager
Økonomierne i både USA og Europa er mere modstandsdygtige end tidligere ventet.
Aktiviteten holder sig oppe, mens inflationen igen bliver påvirket af stigende energipriser. Kombinationen af robust vækst og fornyet inflationspres har fået både den amerikanske og den europæiske centralbank til at hæve renterne hvilket bidrager til stigende markedsrenter.
I USA viser arbejdsmarkedet fortsat styrke. Beskæftigelsen er steget, arbejdsløsheden forblevet lav, og virksomhedernes aktivitetsmålinger peger på yderligere fremgang.
Det amerikanske PMI-indeks, som er en måling af aktiviteten i økonomien, nåede i september det højeste niveau i mere end fem år, understøttet af vækst i både industrien og servicesektoren. Virksomhederne melder samtidig om stigende kapacitetsbegrænsninger og højere omkostninger, blandt andet som følge af energipriserne.
Inflationen forbliver derfor fortsat en udfordring. Den samlede amerikanske inflation er steget til 3,4 procent, mens kerneinflationen har aftaget til 2,4 procent. Inflationspresset er i høj grad drevet af energi, men den robuste efterspørgsel øger risikoen for, at prisstigningerne vil kunne brede sig til andre dele af økonomien.
Den amerikanske centralbank har derfor hævet styringsrenten med 0,25 procentpoint og samtidig er forventningen til de kommende års renteniveau løftet.
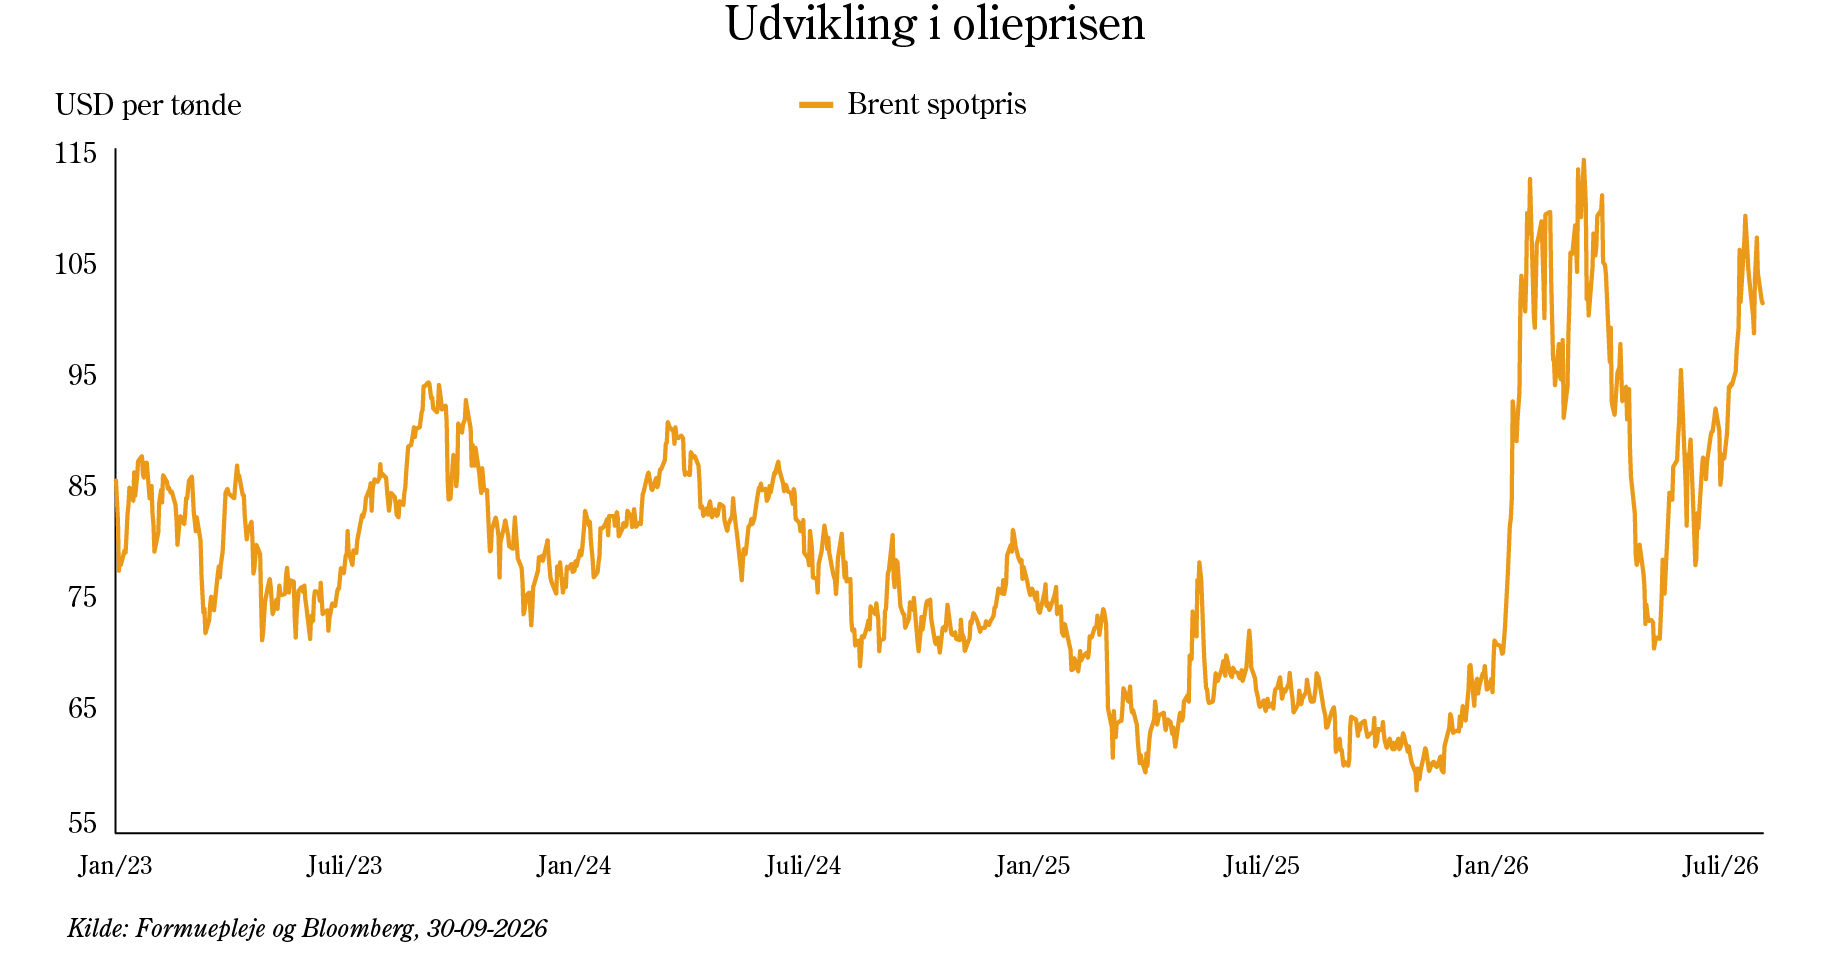
I euroområdet er væksten mere moderat, men økonomien klarer sig overraskende positivt. PMI-indekset er steget til 53,1, det højeste niveau i 41 måneder, med fremgang i både industri og service. Til gengæld er virksomhedernes salgspriser inden for service steget, hvilket øger bekymringen for, at det energidrevne inflationspres kan brede sig til den indenlandske økonomi.
Den Europæiske Centralbank har hævet renterne med 0,25 procentpoint og ECB opjusteret vækstskønnet. De vurderer dog samtidig, at inflationen ville forblive over målsætningen i en længere periode.
Så billedet er ens på i USA og Europa: Økonomierne er stærke nok til at reducere recessionsrisikoen, men samtidig så robuste og inflationære, at centralbankerne må fastholde en stram pengepolitik. Det fører til højere markedsrenter og kursfald på obligationer, hvilket også har direkte betydning for udviklingen i de fleste af Formueplejes investeringsløsninger.
Porteføljerne i Formueplejes gearede kapitalforeninger har givet negative afkast i den forgangne måned. Penta – der retter sig mod investorer med ønske om høj risiko – faldt med 4,9 procent, mens Safe – målrettet investorer med præference for middel risiko – gav et afkast på -2,9 procent.
Aktieallokeringen har samlet set bidraget omtrent neutralt til månedens afkast, mens spændene på realkredit- og virksomhedsobligationer – den merrente investorer modtager for at påtage sig kredit- og illikviditetsrisiko – gav moderate negative bidrag. I positiv retning trækker derimod porteføljernes valutaeksponering, især som følge af den styrkede amerikanske dollar.
Den klart største negative bidragsyder har imidlertid været porteføljernes renteeksponering. Både danske og internationale statsrenter er steget markant, og rentebevægelserne har den seneste måned samlet trukket omkring 5 procent fra afkastet i Penta og 3 procent i Safe.
Rentestigningerne er bemærkelsesværdige, ikke mindst fordi de kommer oven på allerede betydelige stigninger i de foregående måneder. Der er mange bud på hvad der har forårsaget udviklingen, blandt andet at det at det skyldes de store investeringer i AI og den stærkt stigende amerikanske gæld. Ingen af dem vurderer vi dog er baggrunden.
De massive investeringer i AI er ekstraordinære, men set i forhold til eksempelvis størrelsen på den amerikanske økonomi mener vi ikke, at de kan forklare rentestigninger i den størrelsesorden, vi har set.
Bekymringer om de offentlige finanser – særligt i USA – er en anden hyppigt nævnt forklaring, men selvom der er alvorlige gældsudfordringer i flere af de store økonomier, er problemstillingen langt fra ny, og udviklingen i statsgæld i år har efter vores vurdering ikke budt på markante overraskelser.
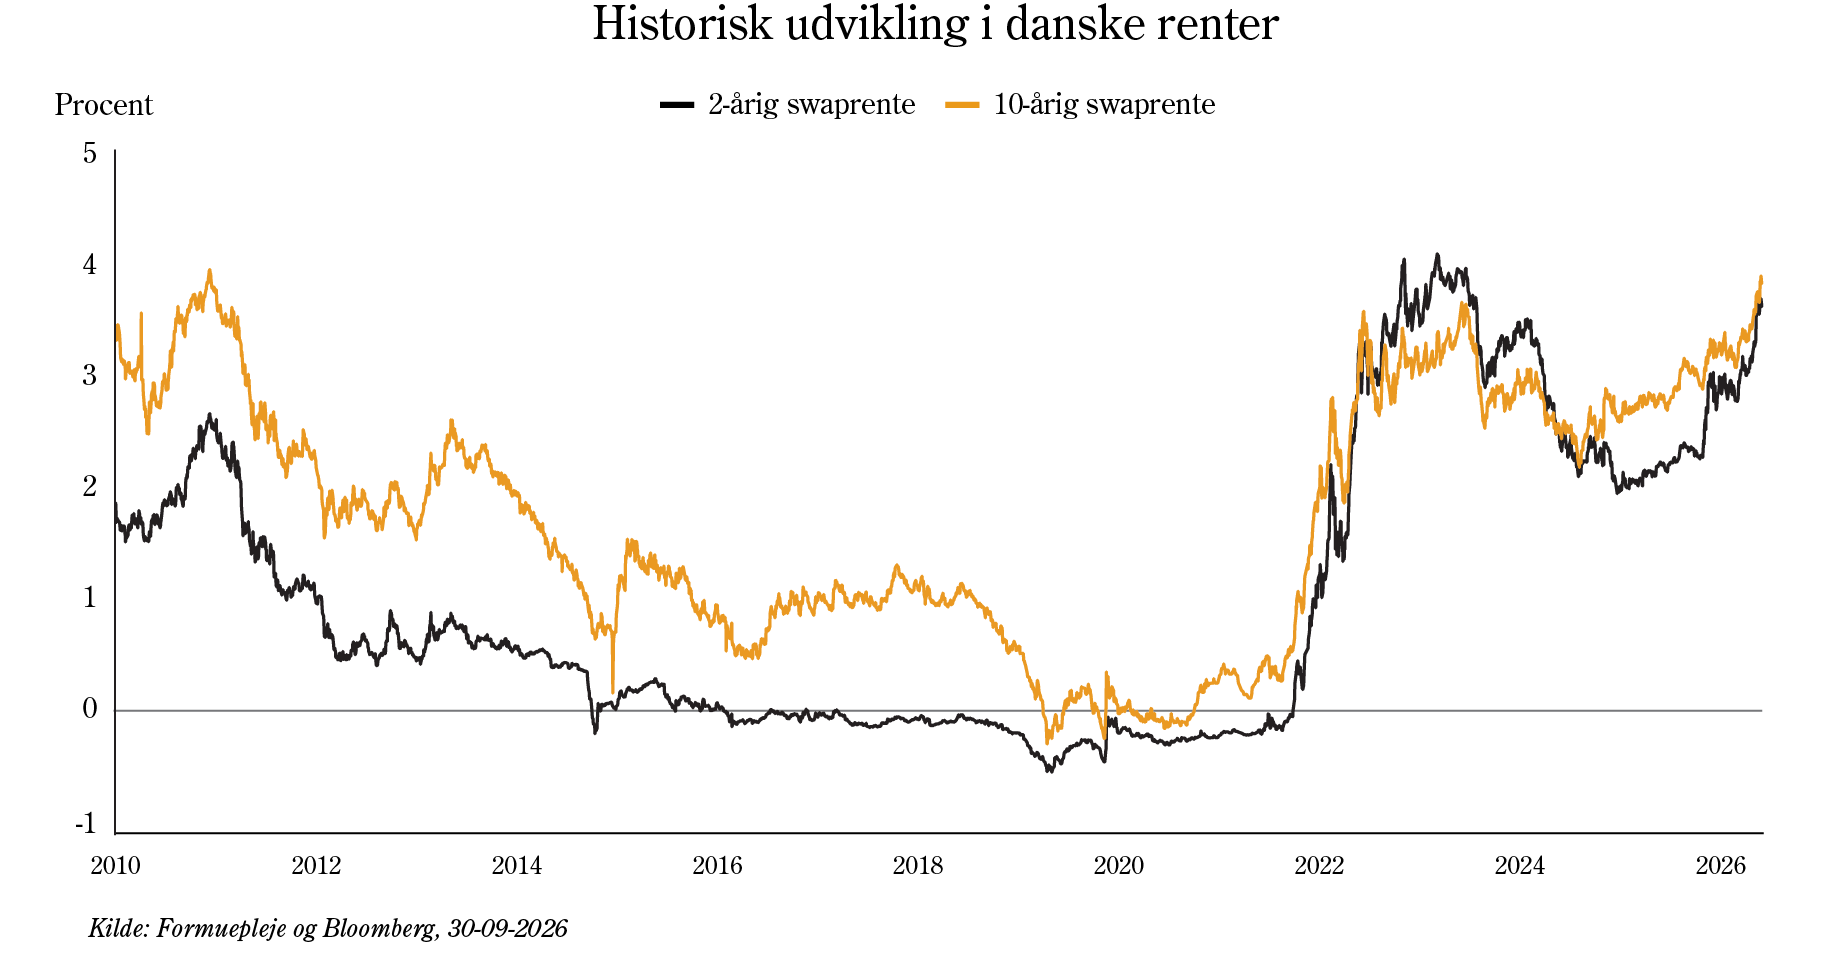
Overordnet vurderer vi, at en del af rentestigningen bedst kan tolkes som en midlertidig overreaktion i markedet. Tre forhold fremstår som de mest plausible forklaringer på, hvorfor presset på renterne har været så kraftig:
Øget frygt for inflation. Konflikten mellem USA og Iran er fortsat uafklaret og har lagt et betydeligt opadgående pres på energipriserne. Det har bidraget til at holde inflationen på et forhøjet niveau efter en årrække, hvor inflationsraterne i forvejen har været høje. Udviklingen har derfor på ny pustet til investorernes bekymring for, at den forhøjede inflation bider sig fast.
Et ændret reaktionsmønster hos centralbankerne. I mange år har centralbankerne typisk betragtet inflationsudsving drevet af energipriser som midlertidige og adskilt dem analytisk fra den underliggende inflationsdynamik. Derfor har de traditionelt været tilbageholdende med at reagere pengepolitisk på den slags udsving. Men i år har billedet været anderledes. Centralbankerne har tydeligt kommunikeret, at bekymringen for energiprisernes effekt på inflationen har været en del af begrundelsen for renteforhøjelserne. Det har skabt en ekstraordinær usikkerhed om den fremadrettede pengepolitik.
Stærkere vækst end ventet. Samtidig har økonomierne leveret overraskende stærke nøgletal gennem året, hvilket formentlig også har bidraget til frygt for overophedning af økonomien, hvilket giver plads til de højere statsrenter.
Selvom disse tre forhold efter vores vurdering udgør de mest plausible forklaringer på den seneste renteudvikling, ser vi dem overvejende som midlertidige.
Vores analyser peger på, at den underliggende inflationsdynamik kun i begrænset omfang er blevet påvirket af de højere energipriser, mens de længerevarende inflationsforventninger fortsat ligger tæt på centralbankernes målsætninger. Vi ser derfor ikke tegn på, at den høje inflation er ved at bide sig fast. Det reducerer samtidig risikoen for, at centralbankernes nuværende reaktionsmønster bliver permanent, selv om de formentlig vil bevare en større opmærksomhed på inflationsrisici end før perioden med høj inflation de senere år.
Vi har stadig et konstruktivt syn på forventningerne til en fortsat økonomisk vækst, men flere forhold bør lægge en dæmper på aktiviteten i de kommende kvartaler. Effekten fra den ekspansive finanspolitik vil formentlig aftage, mens høje energipriser og strammere finansielle vilkår bør dæmpe væksten i privatforbruget.
På den baggrund forventer vi, at den igangværende pengepolitiske stramningsfase nærmer sig sin afslutning og vil ebbe ud i løbet af årets sidste kvartal. Enkelte yderligere renteforhøjelser inden årets udgang kan bestemt ikke udelukkes. Men ser vi længere frem, forventer vi, at lavere inflation gradvist vil skabe større ro om pengepolitikken og på sigt bane vejen for rentenedsættelser.
I det scenarie vurderer vi, at der er et væsentligt potentiale for faldende statsrenter fra de nuværende niveauer.
Obligationsporteføljerne i Formuepleje er i høj grad eksponeret mod korte renter og her har vi set større stigninger de seneste måneder.
I den forbindelse giver det mening at vende tilbage til at, at retorikken og reaktionsmønstret fra centralbankerne har ændret sig og vi nu ser større reaktion på bevægelserne i inflationen forårsaget af for eksempel energipriserne. Reaktionen er mere frygtsom end man historisk ville se på et udbudschok til energi fra Mellemøsten.
Formueplejes vurdering er, at centralbankerne hellere vil være for tidligt ude med renteforhøjelser end for sent. Belært af erfaringen fra 2022, hvor man kom for sent i gang.
Vi mener dog, uanset centralbankernes reaktion, at disse stød til energi-udbuddet som får energipriserne til at stige, er inflationære men midlertidige. Faktisk ser vi det som den største fremadskuende muligheder da det netop gør at de forventede afkast i den korte ende af rentekurven er mest interessante, når renterne igen normaliseres.
Der kan være mange forklaringer på den højere rente vi har set gennem året og specifikt i 2022, men krisen i Mellemøsten skiller sig mest ud. Derfor holder vi obligationsporteføljerne eksponeret mod den korte ende, da vi mener, at risiko/afkast forholdet er bedst her.
Vi holder aktuelt en overvægt mod danske realkreditobligationer, men er samtidig meget opmærksomme på hvorvidt den merrente, vi opnår her, er tilstrækkelig da den året igennem er faldet.
Det globale aktieindeks, MSCI World All Countries, leverede den seneste måned et afkast på 1,3% målt i danske kroner. Afkastet var understøttet af en styrkelse af den amerikanske dollar på 2,6% over for danske kroner.
Den positive udvikling er fortrinsvis trukket af amerikanske teknologiaktier. Japan (+4,0%), USA (+2,1%) og Emerging Markets (+1,9%) har alle leveret positive afkast, mens Europa (-2,4%), trods en måned med positive økonomiske nøgletal, halter efter.
IT (+6,9%) og Kommunikationsservices (+5,3%) er de sektorer der klarere sig bedst, mens Materialer (-5,3%) og Cyklisk Forbrug (-4,0%) ligger i bunden. Det amerikanske Nasdaq 100 (+5,8%) og Magnificent 7-selskaberne (+6,8%), trækker endnu engang en væsentlig del af markedsafkastet.
Det mest interessante er nok aktiemarkedets robusthed over for stigende renter. Historisk har højere renter typisk været en udfordring for vækstselskaber, men investorerne synes i stigende grad at betragte de største AI-relaterede selskaber som virksomheder med en stærk og relativt sikker fremtidig indtjening frem for de rene fremtidshåb.
Samtidig har den seneste tids udvikling inden for kunstig intelligens, herunder stærk efterspørgsel efter AI-infrastruktur og fornyet fokus på selskaber som Anthropic, bidraget til, at aktiemarkedet indtil videre har absorberet rentestigningerne uden nævneværdige problemer. De stigende renter har dog i tiltagende grad presset de små- og mellemstore selskaber, hvilket kan ses på afkastet for det amerikanske Russell 2000-indeks, som gav et afkast på -2,9%.
INVESTERINGSSTRATEGI
En relativ robust global økonomi er sammen med en stærk udvikling i teknologiselskaberne medvirkende til en samlet positiv udvikling på aktiemarkedet. Dog har de højere renter været det centrale fokus i en periode præget af negative obligationsafkast. Samlet har Formueplejes kapitalforeninger leveret et negativt afkast med et spænd fra Formuepleje Pareto, Safe, Epikur til Penta på mellem -1,9% til -4,9%.
Ultimo september 2026

Svag overvægt med overvægt af rentefølsomhed og spændrisiko over for benchmark

Svag undervægt og lav eksponering til de mest forgældede high yieldselskaber. Overvægt af emerging markets og Europa på bekostning af USA
Overvægt med overvægt af rentefølsomhed og spændrisiko over for benchmark
Disclaimer
Ovennævnte er udarbejdet af Formueplejekoncernen til orientering og kan ikke betragtes som en opfordring om eller anbefaling til at købe eller sælge noget værdipapir. De nævnte oplysninger med videre kan heller ikke betragtes som anbefalinger eller rådgivning af juridisk, regnskabsmæssig eller skattemæssig karakter. Formueplejekoncernen kan ikke holdes ansvarlig for tab forårsaget af kunders/investorers dispositioner – eller mangel på samme – på baggrund af oplysningerne i ovennævnte. Vi har bestræbt os på at sikre, at oplysningerne i ovennævnte er fuldstændige og korrekte, men kan ikke garantere dette og påtager os intet ansvar for fejl eller udeladelser.
Investorer gøres opmærksom på, at investering kan være forbundet med risiko for tab, som ikke på forhånd kan fastlægges, ligesom tidligere afkast og kursudvikling ikke kan anvendes som en pålidelig indikator for fremtidige afkast og kursudvikling. For yderligere information kontakt venligst info@formuepleje.dk
Få en second opinion eller bestil en intropakke og få mere viden om, hvad vi kan gøre for dig.
Få en uforpligtende intropakke og læs mere om Formuepleje, vores investeringsløsninger, og hvad vi kan gøre for dig og din formue.
Hold dig opdateret om investering, privatøkonomi og den aktuelle udvikling på de finansielle markeder med Formueplejes nyhedsbrev.
Bliv kontaktet af en rådgiver og få en uforpligtende snak om, hvad vi kan gøre for dig og din økonomi.
Vores investeringskoncept

Vores fonde

Personlig rådgivning